 【资料图】
中金发布研报称,维持中国心连心化肥(01866.HK)“跑赢行业”评级,目标价14.50港元。该行维持2027年净利润预测不变。该行看好尿素和复合肥销量增长驱动盈利成长,当前股价对应2026/27年7.1/5.1倍市盈率,目标价对应2026/27年10.7/7.7倍市盈率,较当前股价有51.8%的上行空间。
投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为14港元。国泰海通证券股份有限公司最新一份研报给予中国心连心化肥增持评级,目标价13.09港元。
机构评级详情见下表:
中国心连心化肥港股市值114.53亿港元,在化学制品行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。











































































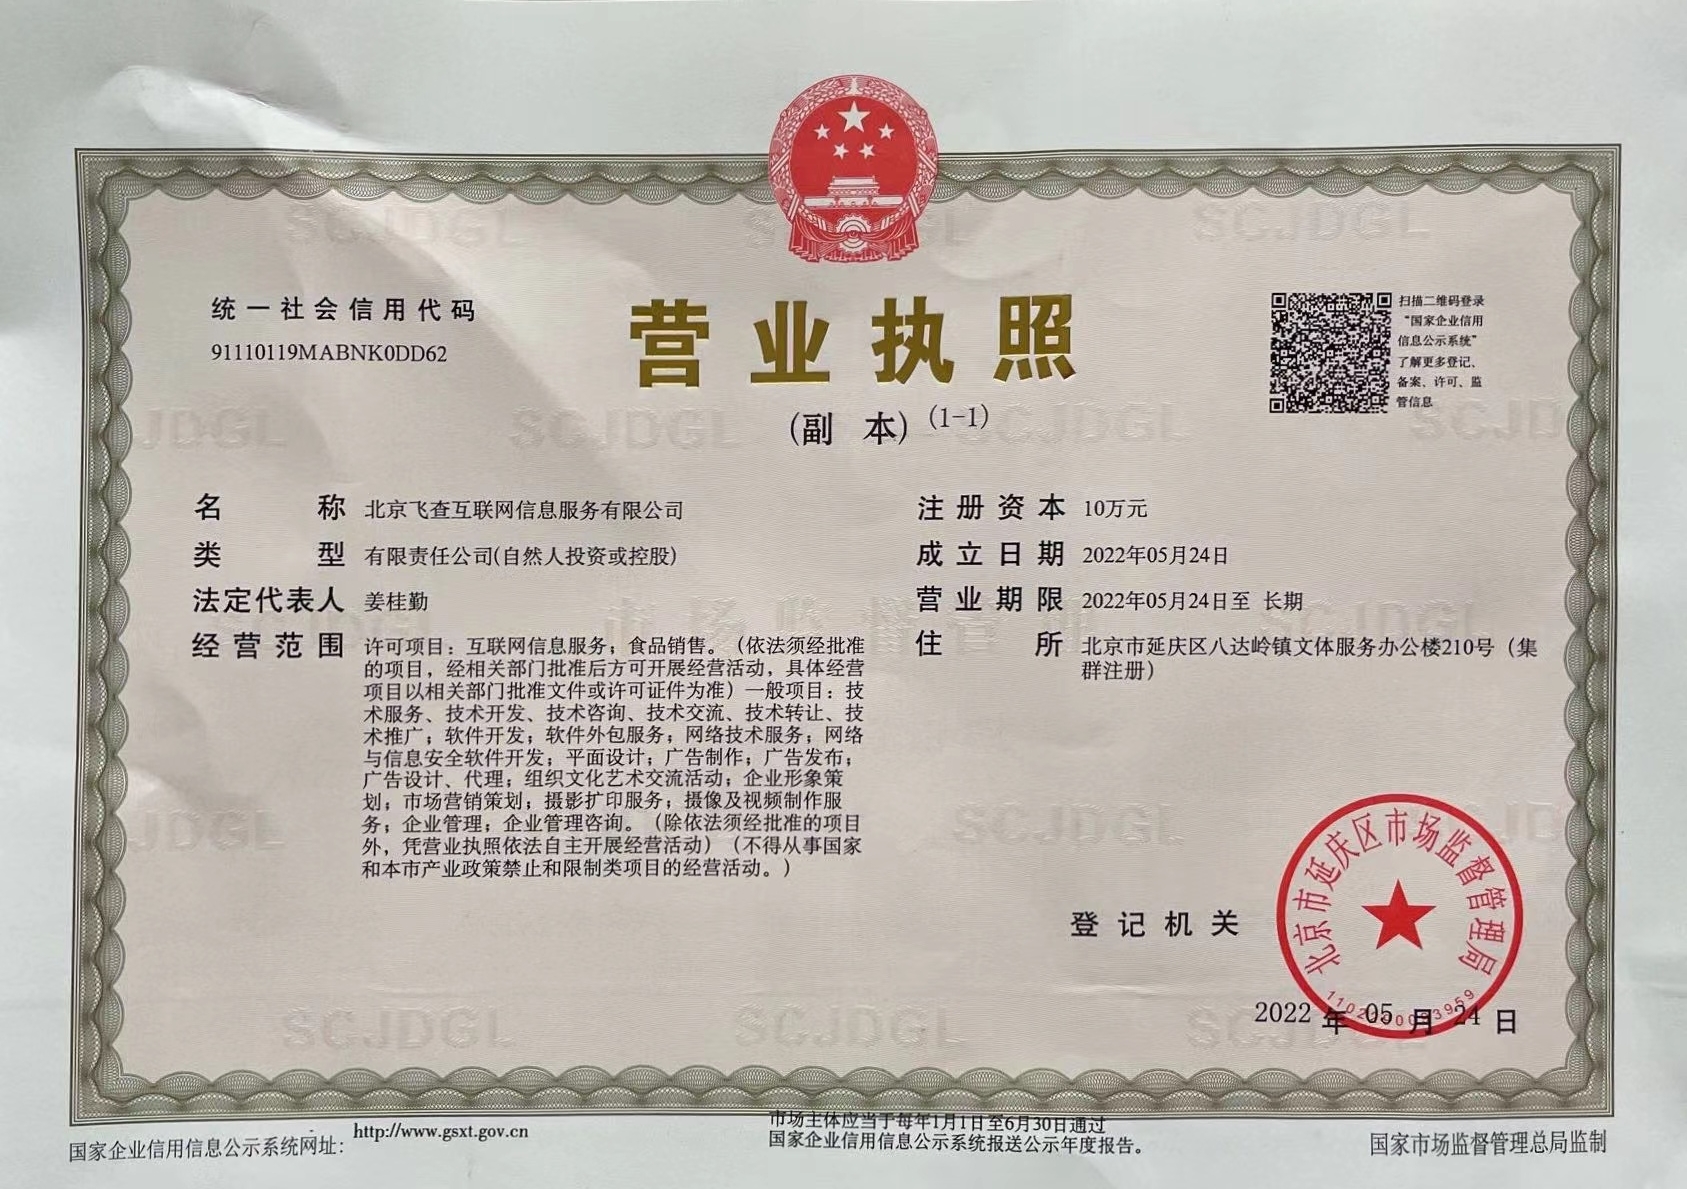 营业执照公示信息